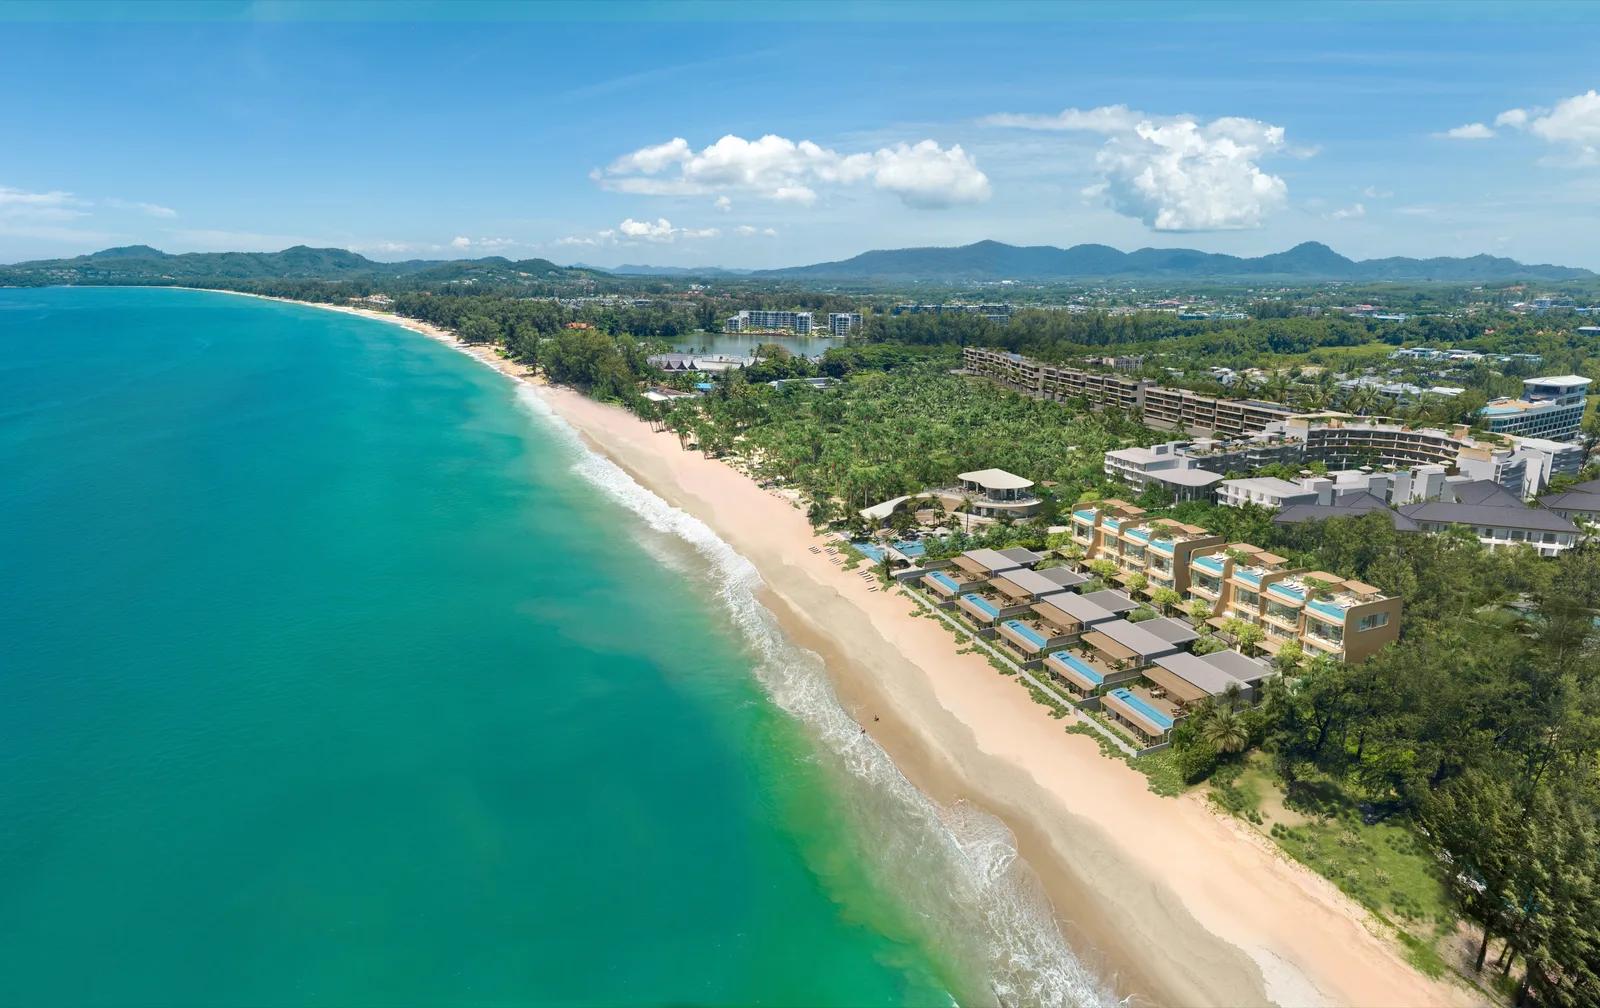
Banyan Tree Beach Residences Mazu
от ฿350,000,000
Право, налоги и финансирование · Таиланд

Тайские банки отказывают по ипотеке примерно каждому третьему заявителю - и это главный факт, который должен знать иностранный покупатель в 2026 году. Локальный спрос сжат кредитными условиями, девелоперы и частные продавцы торгуются, а покупатель с наличными получает скидки до 20% от первоначального прайса.
Для инвестора с валютой на руках это редкая конфигурация. Тайский рынок жилья живёт на внутреннем ипотечном спросе, но иностранцу ипотека в Таиланде почти недоступна. Значит, когда кредит дорожает и ужесточается, ваша переговорная позиция усиливается, а конкуренция за лот падает.
Самая интересная зона - вторичный рынок кондоминиумов в Пхукете, Бангкоке и Паттайе, где продавцы-физлица чаще готовы двигаться по цене, чем крупные застройщики с жёсткой прайс-политикой.
Нужна помощь с Вашим случаем?
Эксперт изучит Вашу ситуацию и ответит в течение 30 минут в рабочее время.
Логика простая. Тайский жилищный рынок двухслойный. Нижний слой - местные покупатели, которые берут ипотеку на 20-30 лет и зависят от решения банка. Верхний слой - иностранные инвесторы, которые приходят с деньгами и формируют спрос в Пхукете, Самуи, на Сукхумвите и в Джомтьене.
Когда банки закручивают гайки, нижний слой просаживается. Девелоперы недополучают продажи, у них растут готовые непроданные остатки, а частные продавцы вторички теряют часть потенциальных покупателей. Верхний слой при этом не меняется: иностранец как платил наличными, так и платит.
Результат - смещение переговорной силы. На готовых объектах появляются пакеты: мебель в подарок, оплата transfer fee продавцом, рассрочка от застройщика без процентов на 12-24 месяца, гарантированная аренда на первые годы.
Пхукет. Банг Тао, Лагуна, Най Харн, Раваи. Вторичные кондоминиумы 2018-2022 годов постройки с готовой арендной историей часто торгуются ниже цен на новые стройки по соседству, при том что уже генерируют денежный поток.
Бангкок. Линии BTS и MRT - Асок, Пхром Пхонг, Тхонглор, Ратчатхеви. Здесь ипотечное сжатие ощущается сильнее всего, потому что покупатель массового сегмента - тайский служащий с кредитом. Доходность ниже, но ликвидность и качество арендатора выше.
Паттайя. Пратамнак и Джомтьен. Самый волатильный рынок, зато вход дешевле, а дисконты на вторичке самые заметные.
Падение локального спроса - это не только скидки, но и вопрос к выходу из сделки. Если вы планируете перепродать объект тайскому покупателю, ипотечный цикл будет работать против вас. Поэтому ориентируйтесь на лоты, которые интересны иностранцам: квота freehold в наличии, работающая управляющая компания, транспортная доступность, пляж в пешей зоне.
Второй риск - квота. Перед авансом требуйте от управляющей компании письменное подтверждение остатка иностранной квоты по зданию. Без него freehold оформить не получится.
Третий - деньги. Перевод должен прийти из-за границы в иностранной валюте, с корректным назначением платежа, иначе земельный департамент не выдаст FET-подтверждение и сделку не зарегистрируют.
Четвёртый - завышенные обещания по доходности. Цифры "гарантированные 10%" почти всегда означают, что доходность уже зашита в завышенную цену покупки.
Практически нет. Отдельные банки работают с иностранцами при наличии вида на жительство, тайской работы или через зарубежные филиалы, но условия жёсткие: первоначальный взнос от 30-50%, срок до 10-15 лет, ставки выше локальных. Подавляющее большинство иностранных сделок проходит за наличные.
Оно сокращает число конкурентов за лот среди местных покупателей и повышает мотивацию продавцов. Покупатель, готовый платить сразу, получает дисконт и дополнительные уступки по условиям сделки.
По оценкам рынка, торг от 5 до 20% от заявленной цены на готовых кондоминиумах вполне достижим, особенно если продавцу нужен быстрый выход или объект экспонируется больше полугода.
Вторичка даёт мгновенный денежный поток, понятное качество строительства и реальную историю загрузки. Новостройка даёт рассрочку и потенциал роста, но ставит вас в зависимость от сроков и репутации застройщика.
Обслуживание кондоминиума обычно считается по площади и составляет порядка 50-100 бат за квадратный метр в месяц, плюс взнос в фонд капитального ремонта при покупке и ежегодный налог на землю и строения.
Иностранцам в здании кондоминиума может принадлежать в freehold не более 49% общей жилой площади. Если квота выбрана, вам предложат leasehold. Проверять остаток нужно до внесения депозита.
Transfer fee 2%, stamp duty 0,5% либо specific business tax 3,3% при владении менее 5 лет, плюс withholding tax. Распределение между сторонами договорное и является предметом торга.
Пхукет во многом живёт на иностранном покупателе и туристическом потоке, поэтому к тайскому ипотечному циклу он чувствителен меньше, чем пригороды Бангкока. Ликвидность определяется локацией, квотой и качеством управления зданием.
Этот материал подготовлен с помощью искусственного интеллекта и проверен человеком. Редакционную ответственность несёт Housebook Investment LLC.
Статья была полезной?
Отметка хранится только в Вашем браузере.
Проекты
от ฿350,000,000
от ฿100,700,000
от ฿16,000,000
Персональный подбор
Подберём объекты с удобными условиями платежей.
Читайте также

Ультра-люкс кондо Бангкока подошли к 1 млн бат за кв. м. Сравниваем с ценами Пхукета, разбираем доходность 3-7%, квоту 49% и налоги на сделку.

Таиланд вложит 240 млрд бат в девять дорог и мостов юга со сдачей в 2029-2034. Разбираем, где вырастет земля, как купить иностранцу и какие риски учесть.

Недвижимость Хуахина: пляжная земля достигла 160 млн бат за рай. Цены, доходность 5-7%, лизхолд и квота 49% - разбор альтернативы Пхукету для инвестора.